事業用・
収益物件について
- ホーム
- 事業用・収益物件について
事業用・
収益物件についてbusiness
事業用物件や収益物件は、一般的な居住用不動産とは評価方法や売却時の判断基準が異なります。株式会社オウル(おぎの不動産)では、多治見市・土岐市・瑞浪市を中心に、事業用物件・収益物件の売却や活用に関するご相談へ対応しています。収益性や資産価値、相続時の注意点などを整理しながら、状況に合った進め方をご提案いたします。
「事業用物件」「収益物件」とは?
事業用物件・収益物件とは、いずれも投資や事業利用を目的とした不動産を指します。それぞれの特徴は、以下のように分けられます。
| 事業用物件 | 主に店舗やオフィス、事務所、倉庫など、商業活動や事業運営を目的として利用される物件を指します。自社で使用するケースだけでなく、事業者へ貸し出して賃料収入を得る目的で所有される場合もあります。 |
|---|---|
| 収益物件 | 主にアパートやマンションなど、居住用として利用される物件を指します。基本的には入居者やテナントからの家賃収入を目的に保有されますが、収益性の低下などを理由に売却されることもあります。 |
収益物件の種類
収益物件は、大きく「住宅」「オフィス」「テナント」「その他」の4種類に分けられます。
| 住宅 | アパート・マンション・戸建てなど、入居者が住まいとして利用する賃貸物件を指します。人が居住することを前提とした収益物件で、家賃収入を得る目的で保有されるケースが一般的です。 |
|---|---|
| オフィス | 会社のオフィスや店舗、倉庫など、法人・個人を問わず事業目的で利用される物件を指します。入居者や利用者から賃料収入を得ることを目的とした収益物件です。 |
| テナント | 一般的な店舗や商業施設、店舗付き住宅、倉庫などの収益物件は、テナント系の物件に含まれます。事業者へ貸し出し、賃料収入を得ることを目的とするケースが多くあります。 |
| その他 | その他の収益物件には、コインランドリーやトランクルーム、投資用太陽光発電施設などが含まれます。住宅や店舗とは異なる形で、定期的な収入を得ることを目的とした物件です。 |
収益物件の資産価値を算出する方法
同じアパートやマンションであっても、居住用物件と収益物件では、売却時の評価基準が異なります。住宅用物件は築年数や路線価などを基準に評価される一方、収益物件は将来的に見込める収益をもとに、「収益還元法」によって評価される点に注意が必要です。
収益還元法について
収益還元法とは、収益物件の資産価値を算出する方法です。1年間の収益を利回りで割る「直接還元法」、一定の投資機関から得られる収益と一定期間の物件価格を予測して計算する「DCF法」の2つの方法があります。
| 直接還元法 | DCF法 | |
|---|---|---|
| 一定期間(通常は1年間)の純収益を還元利回りで割り、収益還元価格を算出する方法です。不動産を長期的に保有する場合に適しており、どの還元利回りを用いるかが重要になります。 対象不動産の収益価格=一定期間の純収益÷還元利回り |
DCF法 | 対象不動産の保有期間中に得られる純利益と、期間満了後の売却によって得られると予測される価格を、現在価値に割り戻して合計する方法です。DCFは「Discounted Cash Flow」の略です。直接還元法よりも予測の精度を高めやすい方法ですが、専門性が高く、内容も複雑になります。 |
相続した収益物件を売却する際に注意したいポイント
収益物件を相続した場合でも、必ずしも賃貸経営を続けられるとは限りません。状況によっては、売却を検討することも選択肢の一つです。ただし、相続した収益物件を売却する際には、事前に確認しておきたい注意点があります。特に以下の4つのポイントを押さえておきましょう。
賃貸経営を続けるか売却するかは専門家に相談して判断
相続した賃貸アパートなどの収益物件を経営し続けるか、売却するかは、収益性や管理負担を踏まえて判断する必要があります。家賃収入を得られる一方で、空室や家賃滞納、入居者トラブル、修繕費などのリスクもあります。今後も安定した収益が見込める場合は経営継続も選択肢ですが、負担が大きい場合は売却を検討したほうがよいケースもあります。判断に迷う場合は、収益物件に詳しい不動産会社へ相談することが大切です。
相続税の取得費加算の特例(要件と期限)
相続した不動産を売却して譲渡益が出た場合、譲渡所得税がかかります。譲渡所得は、売却収入から取得費や譲渡費用を差し引いて計算されます。相続不動産の場合、「相続税の取得費加算の特例」により、相続後3年10ヶ月以内に売却すれば、支払った相続税の一部を取得費に加算できる場合があります。その分、譲渡所得を抑えられ、税負担の軽減につながります。ただし、期限を過ぎると適用できないため、制度を利用したい場合は早めに売却準備を進めることが大切です。
収益物件の所有期間を事前に確認
不動産売却時の譲渡所得税は、物件の所有期間によって税率が異なります。所有期間が5年を超える場合は「長期譲渡所得」、5年以下の場合は「短期譲渡所得」となり、短期譲渡所得のほうが税率は高くなります。そのため、売却するタイミングによって、税金を差し引いた後に手元に残る金額が変わる可能性があります。不動産を売却する際は、相続人の所有期間を事前に確認しておくことが大切です。
共有名義はトラブルにつながりやすく、売却には共有者全員の同意が必要
収益物件を遺産分割で共有名義にした場合、売却には共有者全員の同意が必要です。単独では売却できず、契約時にも全員の署名や実印の押印が求められます。相続当初は共同で経営を続けるつもりでも、時間が経つにつれて収益状況や共有者の考え方が変わることがあります。固定資産税や維持費、空室リスクなどの負担が大きくなると、売却を希望する人が出てくる可能性もあります。共有名義は後々トラブルにつながることがあるため、売却や管理方針について慎重に判断することが大切です。
収益物件をできるだけ高く売却するためのポイント
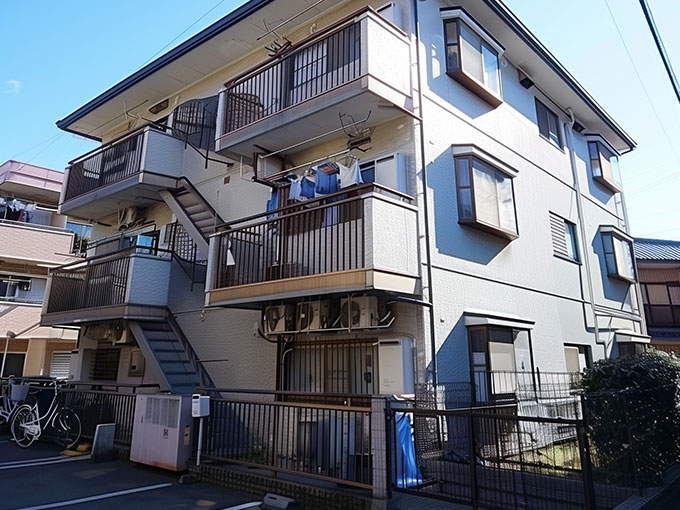
| 高く売却しやすいタイミングを見極める | 事業用物件・収益物件を良い条件で売却するには、タイミングの見極めが大切です。相場価格が上がっている時期や、物件が満室に近い状態であれば、高値での売却が期待できます。また、大規模修繕など高額な費用が発生する前に売却することで、手残りが多くなるケースもあります。 |
|---|---|
| 適正価格で売却 | 高く売りたいと考えても、売れ残ってしまうと大幅な値下げが必要になる場合があります。そのため、適正価格で売り出すことが大切です。利回りを基準に価格を設定することで、投資家からも検討しやすい物件として見てもらいやすくなります。 |
| 複数の不動産会社に査定 | 複数の不動産会社に査定を依頼することで、適正価格を判断しやすくなり、納得のいく売却につながりやすくなります。また、各社の提案内容や強みを比較できるため、信頼できる相談先を見極めるうえでも役立ちます。 |
| 収益物件の売却に強い不動産会社を選ぶ | 不動産会社にはそれぞれ得意分野があります。事業用物件・収益物件を良い条件で売却したい場合は、収益物件の売却に強く、地域の情報やネットワークを活かせる不動産会社を選ぶことが大切です。 |
事業用物件・収益物件の
売却や活用でお悩みの方へPick up
事業用物件や収益物件は、一般的な居住用不動産とは評価方法や売却時の判断基準が異なります。空室状況や利回り、修繕費、今後の収益性などを踏まえて、売却するべきか、運用を続けるべきかを慎重に判断することが大切です。多治見市・土岐市・瑞浪市で事業用物件・収益物件の売却や活用にお悩みの方は、株式会社オウル(おぎの不動産)へご相談ください。物件の状況やご希望を丁寧にお伺いし、適切な方法をご提案いたします。