相続で覚えておくべき
基礎知識
- ホーム
- 相続で覚えておくべき基礎知識
相続で覚えておくべき
基礎知識basic knowledge
株式会社オウル(おぎの不動産)は、多治見市・土岐市・瑞浪市を中心に、不動産相続や売却に関するご相談へ対応しています。相続は突然発生することも多く、相続登記や必要書類、税金、費用、空き家の扱いなど、複雑な手続きに不安を感じる方も少なくありません。万が一の際に慌てず対応できるよう、相続前に知っておきたい基礎知識をわかりやすくご紹介します。
不動産相続で押さえておきたい重要なポイント
相続登記は、相続の発生を知った日から3年以内に申請する必要があります。手続きを先延ばしにすると、相続人間のトラブルに発展するおそれもあるため、なるべく早い段階で対応を進めることが大切です。
不動産相続手続きの流れ
相続人の確定
相続が発生したら、まず遺言書の有無を確認することが大切です。手続きを進めるには、正式な相続人を確定させる必要があります。遺言書は自宅だけでなく、法務局や公証役場に保管されている場合もあるため確認しましょう。見つからない場合や内容に意見の相違がある場合は、遺産分割協議を行い、合意後に「遺産分割協議書」を作成して手続きを進めます。
相続登記の必要書類を準備
相続する不動産を正しく把握するためには、あらかじめ必要な書類をそろえておくことが大切です。また、相続登記などの手続きを専門家や代理人に依頼する場合は、委任状の提出が必要になります。
| 書類 | 入手方法 |
|---|---|
| 登記済権利証/登記識別情報 | 自宅や貸金庫などを探す。 |
| 固定資産税納税通知書 | 市区町村から毎年4~5月に届く。 |
| 登記事項証明書 | 管轄の法務局に請求。 |
| 名寄帳 | 市区町村役場の資産税課に請求。 |
相続登記に必要な書類は以下の通りです。
※表は左右にスクロールして確認することができます。
| 必要な書類 | 遺産分割協議の 場合 |
法定相続分 による場合 |
遺言による場合 | 取得場所 |
|---|---|---|---|---|
| 遺言書/遺言書情報証明書 | ◯ | 自宅、法務局、公証役場 | ||
| 遺産分割協議書 | ◯ | 関係者間で作成 | ||
| 亡くなった方の戸籍・除籍謄本 (出生から死亡まで)及び戸籍事項証明書 |
◯ | ◯ | 本籍地の市区町村役場 | |
| 亡くなった方の戸籍謄本 (死亡に関する事項を含む) |
◯ | 本籍地の市区町村役場 | ||
| 亡くなった方の住民票の除票または戸籍の附票 | ◯ | ◯ | ◯ | 本籍地の市区町村役場 |
| 相続人全員の戸籍謄本 (戸籍事項証明書) |
◯ | ◯ | 本籍地の市区町村役場 | |
| 取得する人の戸籍謄本 (戸籍事項証明書) |
◯ | 本籍地の市区町村役場 | ||
| 相続人全員の印鑑証明書 | ◯ | 住所地の市区町村役場 | ||
| 相続人全員の住民票 | ◯ | 住所地の市区町村役場 | ||
| 取得する人の住民票 | ◯ | ◯ | 住所地の市区町村役場 | |
| 相続関係説明図 | ◯ | ◯ | 作成者 (弁護士や司法書士など) |
|
| 固定資産評価証明書 | ◯ | ◯ | ◯ | 不動産所在地の 市区町村役場 |
相続登記の義務化についてPick up
2024年4月1日より、相続登記の申請が義務化されています。不動産を相続した場合は、相続が始まったことを知り、その不動産の所有権を取得したと把握した日から3年以内に、名義変更の手続きを行わなければなりません。正当な理由なく相続登記を怠った場合、10万円以下の過料が科される可能性があります。ただし、「戸籍謄本などの必要書類の取得に時間がかかっている」「相続人が病気で手続きを進められない」などの事情がある場合は、正当な理由として認められることもあります。
不動産相続にかかる費用を事前に把握しておきましょう
不動産を相続する場合、税金をはじめ、各種書類の取得費用などさまざまな費用がかかります。さらに、手続きを専門家に依頼する際は、司法書士や税理士への報酬も発生します。あらかじめ必要となる費用を確認し、無理のない形で手続きを進められるよう準備しておきましょう。
相続税
相続税は、相続財産の総額から基礎控除額を差し引いた金額に課税されます。基礎控除額は「3,000万円+600万円×法定相続人の人数」で計算します。土地は路線価図や評価倍率表、建物は固定資産税評価額から目安を確認できます。相続税には特例や控除制度もあるため、判断に迷う場合は税理士などの専門家へ相談しましょう。
| 概要 | |
|---|---|
| 小規模宅地等の特例 | 相続した土地は、「小規模宅地等の特例」を利用できるケースがあります。一定の要件を満たすことで、最大330平方メートルまでの土地について、相続税評価額を最大80%減額できる可能性があります。 |
| 配偶者の税額の軽減 | 配偶者が財産を相続する際は、「1億6,000万円」または「法定相続分にあたる金額」のうち、いずれか大きい金額まで相続税がかかりません。この仕組みは「配偶者の税額軽減」と呼ばれ、配偶者が相続する際の税負担を抑えるために設けられています。 |
| 配偶者居住権 | 亡くなった方が所有していた建物に、配偶者がそのまま住み続ける権利を取得した場合、その居住権については相続税の課税対象にはなりません。 |
| 相続財産と譲渡した場合の 取得費加算の特例 |
相続開始日の翌日から3年10カ月以内に相続した不動産を売却した場合、納付した相続税の一部を取得費に加算できる特例があります。これにより譲渡所得を少なくできるため、譲渡所得税の負担を抑えられる可能性があります。 |
| 相続した空き家を売却した場合の特例 | 相続で取得した空き家を売却する際は、一定の要件を満たすことで、譲渡所得から最大3,000万円を差し引ける特例を利用できる場合があります。 |
固定資産税・都市計画税
固定資産税と都市計画税は、毎年1月1日時点で不動産を所有している方に課される税金です。納税通知書や払込票は、一般的に毎年4月から6月頃に自治体から届くため、受け取った際は記載内容をきちんと確認しておきましょう。
譲渡所得税
相続した不動産を売却して利益が生じた場合は、譲渡所得税・住民税・復興特別所得税がかかります。税率は不動産の所有期間によって「短期譲渡所得」と「長期譲渡所得」に分けられ、それぞれ異なります。なお、所有期間を判断する際は、相続した方の期間だけでなく、亡くなった方が所有していた期間も引き継がれるため、事前に確認しておくことが大切です。
※表は左右にスクロールして確認することができます。
| 所有期間 | 所得税(復興所得税) | 住民税 | 合計 | |
|---|---|---|---|---|
| 短期譲渡所得 | 5年以内 | 30.63% | 9% | 39.63% |
| 長期譲渡所得 | 5年超 | 15.315% | 5% | 20.315% |
登録免除税
相続により不動産の名義変更(所有権移転登記)を行う場合、固定資産税評価額の0.4%にあたる登録免許税がかかります。手続きの際には、必要な金額分の収入印紙を準備し、申請書に貼付して納付します。
必要書類の入手先と取得費用
※表は左右にスクロールして確認することができます。
| 入手先 | 書類 | 取得費用(非課税) |
|---|---|---|
| 本籍地の市区町村役場 | 戸籍謄本 | 450円 |
| 戸籍の附票 | 450円(地域によって異なる) | |
| 除籍謄本 | 750円 | |
| 法務局 | 登記事項証明書 | 600円(不動産1件) |
| 住所地の市区町村役場 | 住民票 | 200円 |
| 住民票の除票 | 300円 | |
| 印鑑登録証明書 | 200円 | |
| 不動産所在地の都(市) 税事務所や市区町村役場 |
固定資産評価証明書 | 土地5筆まで200円 家屋5棟まで200円 |
※地域によって費用は異なります。
司法書士・税理士への依頼料
相続や登記に関する手続きは複雑な内容が多いため、司法書士や税理士などの専門家へ依頼することが一般的です。費用の目安は、司法書士への報酬が3万円〜10万円程度、税理士への報酬が相続財産の0.5%〜1%程度とされています。ただし、依頼する内容や財産の状況によって費用は変わるため、事前に確認しておくと安心です。
不動産相続であらかじめ押さえておきたい注意点とは
相続人が複数
相続人間でのトラブルを防ぐため、不動産を共有名義にすることは、できるだけ避けた方が安心です。遺産分割協議を進める際は、それぞれの状況に合わせて、適切な分割方法を検討することが大切です。
※表は左右にスクロールして確認することができます。
| 分割方法 | 内容 | 注意点 |
|---|---|---|
| 現物分割 | 複数の不動産がある場合は、不動産ごとに取得する相続人を分けて相続する。 | 不公平になる場合もある。 |
| 土地を更地にして分筆登記を行う。 | 分割の仕方によっては、将来的に不動産を売却したり、建て替えを行ったりする際に、手続きが進めにくくなる場合があります。 | |
| 代償分割 | 相続人の一人が不動産を単独で相続する場合は、他の相続人に代償金を支払い、それぞれの持分に応じた金額を調整します。 | 事業承継を予定している場合や、相続人の一人がすでにその不動産に住んでいる場合などに選ばれやすい方法です。ただし、不動産の評価額によっては、支払う代償金が高額になることもあります。 |
| 換価分割 | 不動産を売却して得た現金を分配する。 | 最も理にかなっていて公正。 |
不動産相続を希望しない
「老朽化した空き家を相続したくない」「使う予定のない不動産を持ち続けたくない」など、相続を望まない場合は、状況に合わせて適切な対応方法を検討することが大切です。
| 相続放棄 | 不動産売却 | 限定承認 | ||
|---|---|---|---|---|
| プラスの財産だけでなく、借金などのマイナスの財産も含め、すべての財産を引き継がない。 | 不動産売却 | 相続した不動産を売却し、現金化したうえで分配や整理を行う。 | 限定承認 | 取得したプラスの財産の範囲内に限り、借金などのマイナスの財産を引き継ぐ。 |
| 寄付 | 国庫帰属 | |
|---|---|---|
| 社会福祉法人や自治体などへ寄付する。 | 国庫帰属 | 相続土地国庫帰属制度を活用し、一定の要件を満たす土地を国に引き渡す。 |
なお、相続放棄や限定承認を行う場合は、相続の開始を知った日から3カ月以内に、家庭裁判所で手続きを進める必要があります。
空き家になっている
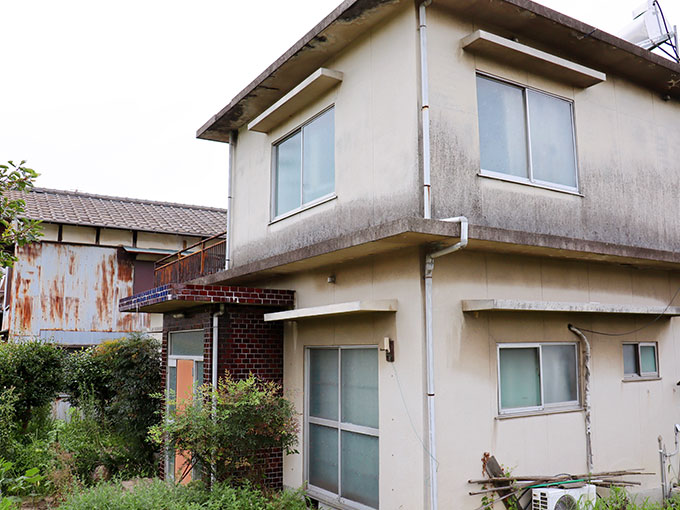
空き家を放置すると、「管理不全空き家」に指定される可能性があります。認定されると、固定資産税などの負担が最大6倍になるケースもあるため注意が必要です。不要な維持費を避けるためにも、早めに売却や活用を検討しましょう。また、相続前から老人ホーム入居や長期入院などで空き家だった場合は、「小規模宅地等の特例」や「相続空き家の3,000万円特別控除」を利用できる可能性があります。
不動産を売却する
不動産を売却して現金化すれば、相続税の支払いに充てることができます。また、現金で分配できるため、複数の相続人で遺産を分ける際のトラブルも防ぎやすくなります。不動産の売却方法には、買主を探して売却する「仲介売却」と、不動産会社が直接買い取る「不動産買取」があります。
借地上の住宅を相続する
借地に建つ住宅を相続する場合、建物とあわせて借地権も引き継ぐことができます。相続による取得であれば、原則として地主の承諾や土地賃貸借契約の名義変更は不要です。ただし、相続後に建て替えや借地権の売却を行う場合は、地主の承諾が必要になることがあります。また、借地権も相続税の対象となるため、借地権割合を事前に確認しておきましょう。
認知症になる前に進めておきたい相続対策
被相続人が認知症などで意思能力がないと判断された場合、その後に作成した遺言書や契約書は無効になる可能性があります。トラブルを防ぐためには、判断能力が十分なうちに公正証書遺言などを準備しておくことが大切です。また、将来に備えて任意後見制度を活用する方法もあります。意思能力が低下した場合は法定後見制度を利用することになるため、早めの相続対策が重要です。
相続前に不動産の価値を確認しておきましょう
不動産を複数の相続人で引き継ぐ場合、分け方をめぐるトラブルを防ぐためにも、事前に不動産の価値を確認しておくことが大切です。また、今後の活用方法を判断するうえでも、正確な価値の把握は重要です。不動産の評価額には、地価公示価格・路線価・固定資産税評価額・実勢価格などがありますが、売却価格と相続税評価額は異なるため、それぞれの違いを理解しておきましょう。
不動産を売却する際に確認しておきたい注意点
不動産価格が高騰している場合や、「小規模宅地等の特例」を利用できない場合、市場ニーズに合いにくい不動産を所有している場合は、相続前に売却を検討する方法もあります。早めに現金化しておくことで、相続時の負担軽減や相続人同士のトラブル防止につながる可能性があります。
不動産相続に詳しい不動産会社へ
相談することが重要ですPick up
不動産会社にはそれぞれ得意分野があるため、相続相談では不動産相続の実績や知識が豊富な会社を選ぶことが大切です。相続に強い会社であれば、税制優遇制度の活用や状況に応じた相続対策について、適切なアドバイスを受けられます。株式会社オウル(おぎの不動産)では、不動産相続に関するご相談にも丁寧に対応し、お客様一人ひとりに合わせたご提案を行っています。相続した不動産でお困りの際は、お気軽にご相談ください。